2026年9月,執掌「中國男鞋第一股」奧康國際的王振滔,在兩份股份轉讓協議上依次簽下名字,換回3.93億元真金白銀。
一筆給成立僅13天的杭州合夥企業,一筆給家住北京西城的自然人陳海鋒。
在主業持續收縮的關口,王振滔又一次完成大額變現。
鳳凰網財經《公司研究院》梳理發現,這並非王氏父子的首次大手筆變現。上市十四年以來,僅奧康國際一家上市公司,就通過分紅、減持累計為父子帶來超20億元資金,而與之相對的,是品牌四年淨關店近800家的收縮現實。
這筆近4億元的股權套現,只是又一次常規變現嗎?當中國男人集體告別皮鞋,一代「鞋王」的下一站,又在哪裏?
成立僅13天的新公司接盤,父子十四年變現超20億元
這筆合計近4億元的股權轉讓,安排得相當巧妙。
根據奧康國際披露的《股份轉讓協議》及簡式權益變動報告書,本次轉讓分為兩筆同步進行,轉讓價格統一為8.17元/股,較公告前一交易日收盤價折價約13.8%,剛好卡在協議轉讓的8.163元(前一日收盤價9.07×0.9=8.163元)的價格底線。
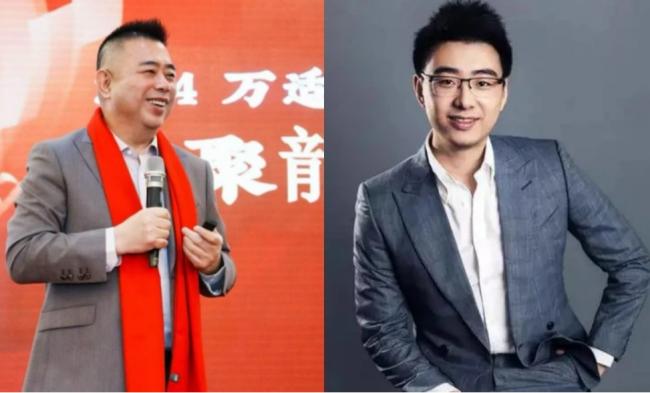
第一筆,控股股東奧康投資、實控人王振滔分別向浙江杭樞科技發展合夥企業(有限合夥)轉讓1806.86萬股、1000萬股,合計2806.86萬股,佔總股本7%,對應對價約2.29億元。第二筆,奧康投資單獨向自然人陳海鋒轉讓2005萬股,佔總股本5.0002%,對應對價約1.64億元。
兩筆合計,王振滔父子控制的主體共出讓12.0002%股份,套現約3.93億元。
不過,父子作為一致行動人依舊合計持股30.83%。
這是一筆典型的「變現不失權」操作,通過協議轉讓一次性完成大額交割,避免二級市場拋壓衝擊股價;同時精準控制轉讓比例,在大額現金落袋的前提下,控制權紋絲不動。
兩位接盤方的身份,同樣耐人尋味,其中杭樞科技是在簽約前13天剛剛成立的。
權益報告書顯示,杭樞科技成立於2026年9月4日,距協議簽署僅13天,註冊資本2.2億元,註冊地杭州拱墅區。
企查查顯示,其股東陣容包含杭州德昕企業管理有限公司、浙江省經協集團有限公司等,其中杭州德昕持股比例最高。
浙江省經協集團作為本次交易中知名度最高的出資方,是浙江老牌多元化產業集團,以大宗貿易、進出口業務為傳統主業,同時深耕股權投資、證券投資、資產管理與地產開發領域,2025年營收規模93.88億元。
在股權投資領域,浙江省經協集團是A股市場的常客,官網披露其已投資杭州解百、龍磁科技、永安期貨等多家上市公司,風格以中長期財務投資為主,通常不謀求標的公司控制權。
杭樞科技同時明確表示,本次投資僅為財務目的,不謀求上市公司控制權,並承諾過戶後12個月內不以任何方式增減持。
另一位受讓方陳海鋒,公告披露信息極為有限:男,1972年生,吉林長春人,住所位於北京市西城區,未披露任何從業背景或關聯企業。
據公告披露,其持股目的、鎖定期承諾與杭樞科技完全一致:純財務投資,不謀求控制權,12個月內不增減持,交易完成後,陳海鋒將以5.0002%的持股比例位列公司第四大股東。
大股東協議轉讓時同步拆分給機構和自然人,是A股大宗股權協議轉讓的常見搭配。因為將單筆大額股權拆分為兩筆獨立受讓,雙方各自持股比例均處於常規區間,避免單一主體持股佔比過高引發的額外監管問詢與治理協調成本,交易推進更高效。
不過,落到奧康這筆交易,一家剛成立十幾天的合夥企業、一位公開信息極少的自然人,同步折價接盤一家扣非連年虧損的傳統鞋企,依舊耐人尋味。
這不是王振滔父子第一次從上市公司大手筆變現。據鳳凰網財經《公司研究院》統計,奧康國際2012年上市至2021年末,王振滔父子持續從上市公司回籠資金,累計變現規模超20億元,早已超過公司自身18.6億元的盈利總和,這意味着王振滔父子提走的錢,比公司這些年賺的錢還要多。
不止奧康,王振滔手中的另一家上市公司康華生物,也上演了相似的操作。
2022年至2024年,其通過多次股權轉讓和減持,累計回籠資金約18.51億元,目前已不再擁有康華生物的實際控制權。
武林門的一把大火打響品牌
奧康的故事,始於1987年杭州武林門的一把大火。
當年8月,浙江工商部門將全國各地查獲的假冒偽劣溫州鞋集中在武林門付之一炬,「溫州鞋」一夜之間淪為劣質代名詞,全國商家紛紛拒售。正在武漢做皮鞋生意的王振滔也深受牽連,貨物被當場沒收。
別人紛紛改貼上海、廣州品牌躲避風波,王振滔卻反其道而行之。
1988年,他帶着借來的3萬元回到家鄉溫州永嘉,創辦永嘉奧林鞋廠(奧康前身),在車間牆上寫下「質量是我的生命」,立志做真皮鞋,為溫州製造正名。
憑藉過硬的質量和瘋狂的渠道擴張,奧康快速崛起,1999年,王振滔在杭州當眾燒毀2000多雙假冒奧康皮鞋,打響品牌維權名聲,也坐實了「真皮鞋王」的名號。
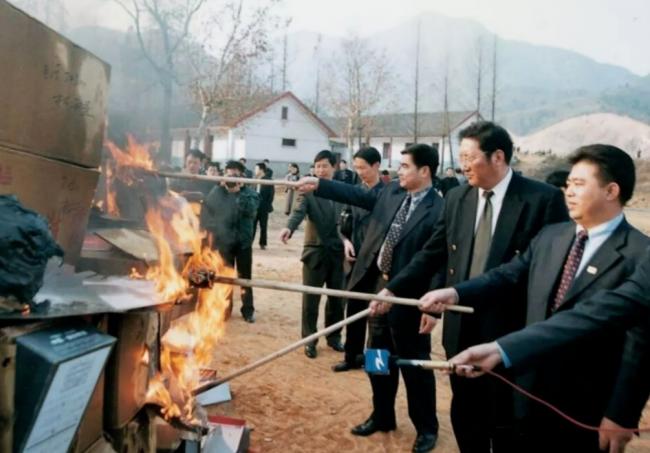
巔峰時期,奧康線下門店超2600家,業界稱之為「中國真皮領先鞋王」、「溫州鞋王」,是中國最大的民營製鞋企業之一。
2012年4月26日,奧康國際登陸上交所主板,發行價25.5元/股,上市首日市值突破百億,其後市值一度達到208億元,被譽為「中國男鞋第一股」。
那是正裝皮鞋的黃金年代。職場、商務、婚嫁、日常社交,皮鞋是中國男性的標配鞋履。奧康踩中了時代紅利,也成了那個年代溫州民營製造業的標杆。
皮鞋賽道見頂後,奧康曾多次試圖跨界突圍,但均以失敗告終。
第一次押注運動風。
2015年前後,運動休閒風崛起,正裝皮鞋需求首次出現下滑。奧康順勢拿下斯凱奇、彪馬兩大國際運動品牌的國內部分區域代理權,大舉開店擴張,巔峰時期僅斯凱奇門店就達到160家,被寄予「第二增長曲線」的厚望。
然而代理業務始終不及預期,持續消耗公司資源。2025年,奧康關閉全部斯凱奇代理門店,十年合作正式歸零;同期代理的彪馬門店也僅剩7家,基本退出市場。
第二次跨界晶片熱。2024年12月,奧康國際突然停牌,宣佈籌劃發行股份收購存儲晶片企業聯和存儲,「鞋王跨界晶片」轟動整個市場。
然而僅一個月後,公司便公告因核心條款未能達成一致,終止本次重大事項,跨界科技的故事草草收場。
主業見頂後的焦慮式突圍,讓奧康既做不好運動零售的精細化運營,也摸不透科技產業的產業邏輯,最終淪為試錯成本。
跨界失敗的同時,奧康的皮鞋基本盤也在加速衰退。
財報數據顯示,2022年至2025年,奧康國際歸母淨利潤分別虧損3.74億元、0.93億元、2.16億元、2.41億元,四年累計虧損達9.24億元。
2026年上半年公司實現歸母淨利潤1757.43萬元,看似扭虧為盈,但扣非淨利潤仍虧損660.7萬元。兩者之間2418萬元的利潤差額,主要來自公允價值變動收益,其中權益工具投資帶來的公允價值變動,稅前收益就達2528萬元。
伴隨業績下滑的,是渠道的大規模收縮,四年時間,奧康國內門店從2600餘家縮減至1757家,淨關閉近800家。
這不是奧康一家的困境,百麗、達芙妮等傳統鞋企的皮鞋業務均在持續收縮,整個正裝皮鞋賽道的萎縮是全行業的共同命題。
中國皮革協會數據顯示,皮鞋占成品鞋份額從2015年41.7%降至2025年15.3%;華經產業研究院預測2026年皮鞋產量將降至約17億雙,而在10年前,這個是數字是46.18億雙,十年降幅超六成。
背後的核心邏輯,是中國男性穿鞋習慣的變化,皮鞋從「每日剛需」變成了「一年穿幾次」的場景商品。
新華網2024年對年輕消費者的訪談顯示,互聯網、科創等對着裝要求較松的行業,正裝皮鞋多只在面試、述職、重要會議使用;銀行網點、部分政務和正式商務場景仍統一要求皮鞋,但通勤路上不少人換運動鞋、洞洞鞋。
因此西裝革履不再是職場標配,運動鞋、老爹鞋、工裝鞋佔據了男性鞋櫃的主流,當中國男人集體拋棄皮鞋,一代鞋王的基本盤,也就扛不住了。
這筆近4億元的股權落袋之後,王振滔父子依舊牢牢掌控着奧康國際,但皮鞋主業的前路,並沒有因此變得更清晰。
在整條賽道持續收縮的大背景下,關店縮編、股權變現這類調整與資本動作接連落地,而主業盈利能力的實質性修復,至今仍未顯現出明確的信號。
回望這場行業變遷里的企業起落,沒有驚心動魄的資本運作,也沒有你死我活的商業爭鬥,當一代人的穿鞋習慣徹底改變,一個屬於「真皮鞋王」的時代,終究也跟着緩緩退場。