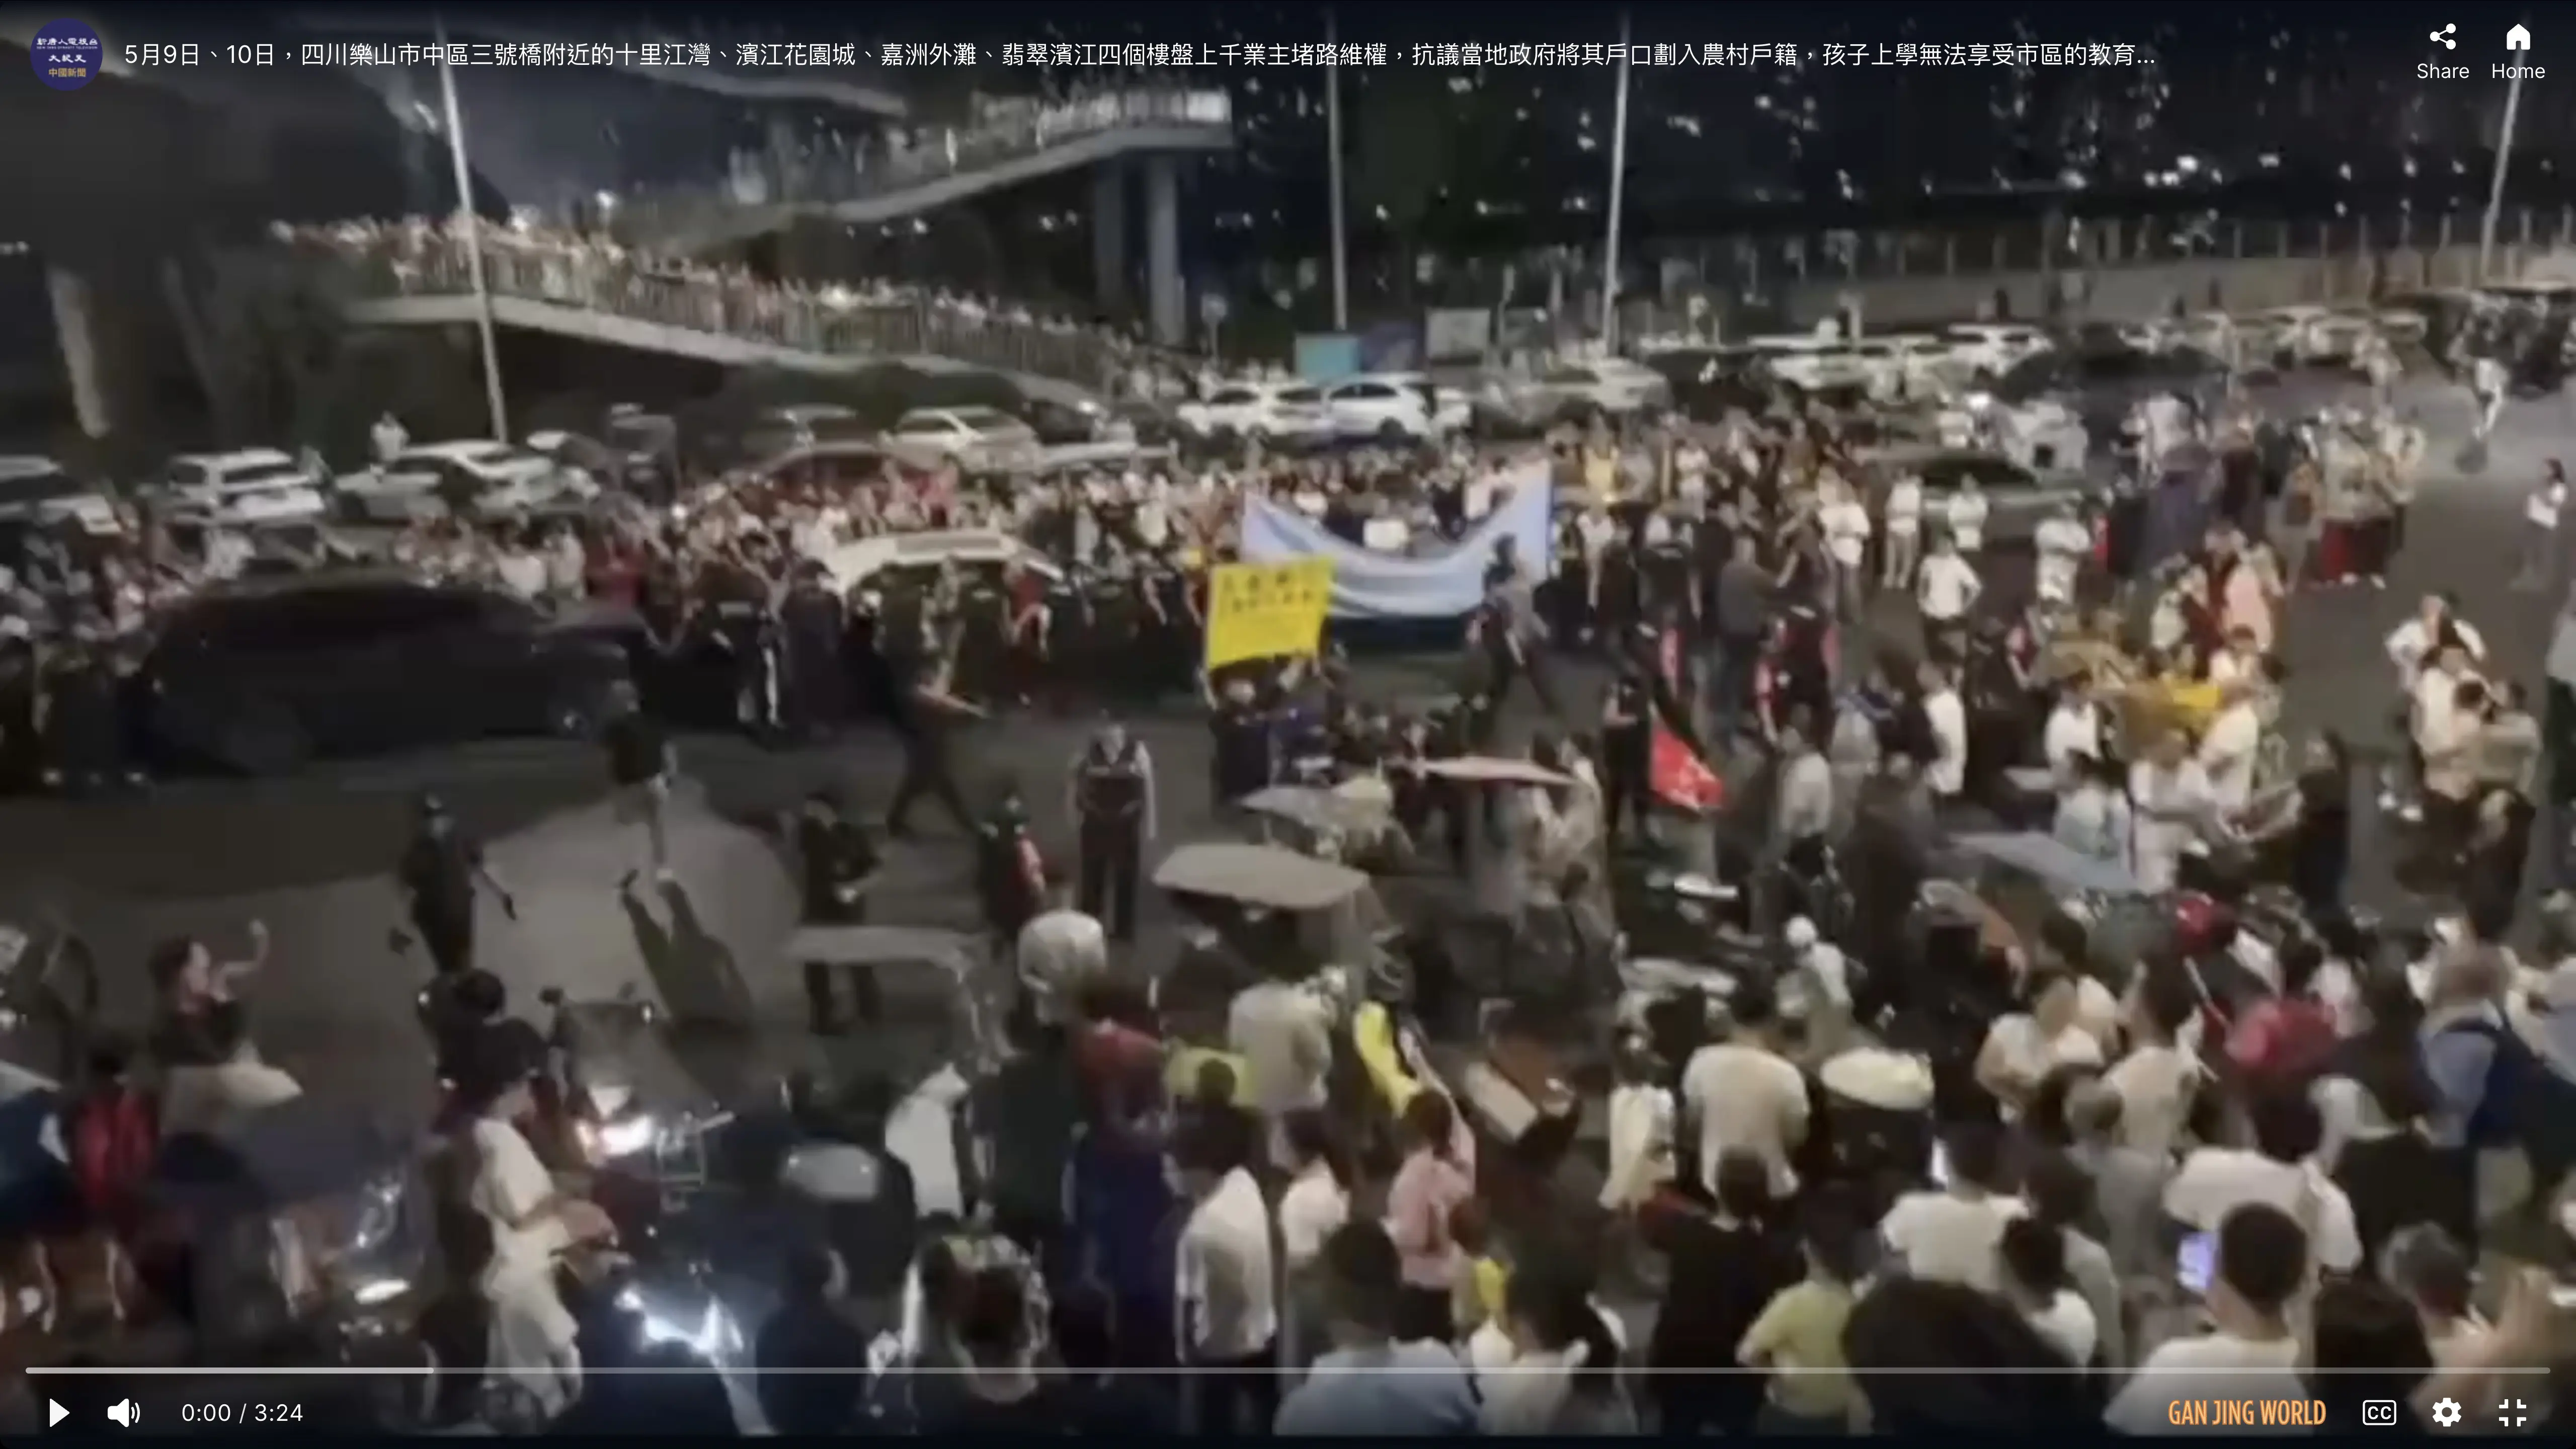
四川省樂山市多個商品住宅小區的上千名業主,近日連續兩天走上街頭維權,抗議當地政府將其戶籍劃入農村,導致子女無法就讀城區學校。(視頻截圖)
(接前文)
23.常住與戶籍城鎮化率剪刀差
這個指標是指常住人口城鎮化率與戶籍人口城鎮化率之間的百分比差距。根據中共國家統計局數據,2025年末中國常住人口城鎮化率已達到67.89%(全國城鎮常住人口總量增至9.538億人);戶籍人口城鎮化率約49.5% ~50%,兩者相差約18個百分點。這個剪刀差的本質,是約1.7億、身處城市卻沒有戶籍的「農民工及靈活就業懸空階層」,因為沒有戶籍,他們無法享受城市的廉租房、公立教育,以及實質的醫保與社保兜底。因此,他們的消費被大大抑制。
回溯歷史(見下表)。2000年,跨世紀之交,打工潮剛興起,農民工大多「季節性鐘擺式」往返,城裏常住但沒落戶的群體相對較小,所以剪刀差小,只有8.72%。但之後20年,中國加入WTO後成為世界工廠,產業大集聚引發歷史性人口大遷移;另一方面,城市建設狂飆,人戶分離人口規模登頂,由於大城市落戶限制,剪刀差衝上歷史高峰。2020年以來,疫情衝擊、中國經濟大盤動搖,各地被迫大面積放開戶籍,大量農民返鄉,城鎮化告別快速增長期,剪刀差再創新高。2025年剪刀差高達18.79%,意味着「城鎮化紅利/壓榨效應」發揮到了極致。城市(特別是一二線城市)瘋狂吸納了2.64 億沒有城市戶籍、沒有市民福利的農民工,他們的消費結構具有極強的防禦性,這解釋了為什麼 2025 年內需大宗耐用品(如汽車、家電)已經出現剛性失血。
2000-2025年常住與戶籍城鎮化率剪刀差

中共「十五五規劃」提出,2030年常住人口城鎮化率達到71%,這意味着未來5年裏城鎮化率還需要累計提升約3.11個百分點。但從歷史看,戶籍人口城鎮化率增速往往低於常住人口城鎮化率增速的。如果當局強推常住人口城鎮化,到2030年,剪刀差可能擴大。以下是預估值(假設2030年全國總人口基數約 13.9 億人)。
2030年常住與戶籍城鎮化率剪刀差預估值

24.核心消費者物價指數(Core CPI)
全球主要央行(包括美聯儲、歐洲央行等)普遍將消費者物價指數(CPI)2.0%視為「黃金通脹率」或宏觀調控目標。中共政府近年全國「兩會」的政府工作報告中,將整體CPI的年度調控目標設定在2.0%左右。然而,CPI里包含了食品和能源,這兩個東西受氣候(如乾旱導致糧價暴漲)和國際政治(如中東衝突導致油價暴漲)的影響太大。因此,又設計了新指標——核心消費者物價指數(核心CPI),這是扣除受季節和國際市場波動影響較大的食品和能源價格之後的居民消費價格指數。它能更準確地反映真實的宏觀通貨膨脹趨勢和長期需求變化。
全球央行通常認為,只有當核心CPI穩定在2.0% 附近時,整體通脹的 2.0%才是真正健康的、可持續的。「核心CPI達到 2.0% 左右」被視為實質性黃金標準。中國的核心CPI年平均同比增速,2025全年為0.7%,2026年1—8月為0.9% 左右;在宏觀經濟學中,這屬於典型的低通脹(Low Inflation)狀態,已在通貨緊縮(Deflation)的邊緣。
回溯2000年以來的核心CPI軌跡,大體可分為兩大階段。第一階段,2000—2008年,長期徘徊在0.5% ~1.0%的極低水平,即便在2004年(整體CPI高達3.9%)和2008年(整體CPI高達5.9%)的通脹洪峰中,核心CPI也極少突破1.5%。這是中國的多入世紅利與全球化黃金期,經濟增長極快,但核心CPI極低且平穩。第二階段為2009年至今,是轉型與逆周期調控期,長期波動區間:-1.6%至+2.5%。核心CPI在2009年8月砸出-1.6%的歷史冰點後,在「四萬億」強力逆周期調控下極速反彈,於2011年6月衝上2.5%以上。此後至2019年,核心CPI波動中樞穩定在1.5%—2.0%之間;此時製造業由於技術進步和競爭,商品價格長期溫和,但服務業(教育、醫療、旅遊)消費佔比提升、價格上漲,成為維持核心CPI中樞的關鍵力量。2020年至今,核心CPI長期沉澱在 0.4% ~0.7%的超低區間,在低通脹邊緣徘徊。這幾年由於居民風險偏好改變(傾向於存款、防守),疊加新能源、傳統製造業全面進入「高內卷、去產能」轉型期,商品核心物價被嚴重壓制。舊的驅動力(如傳統房地產投資)在衰減,新的驅動力(如算力、具身智能、先進制造)雖然價格有上漲動力,但一時還無法對沖傳統消費需求偏弱的缺口。
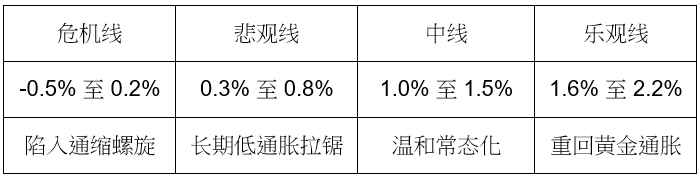
核心CPI自2000年以來的軌跡表明:中國已經從「居民有錢主動買出來的良性通膨(前期)」,走過「居民沒錢靠加槓桿強行撐住的名義通膨(中期)」,進入當前「因老齡化醫療剛性支出被迫抬高、而耐用品內需衰弱(後期)」的結構性通縮。2030年也屬於「後期」,其預估值則見下表。
2030年中國核心CPI預估值
結語
中共「十五五規劃」提出到2030年社零總額達到60萬億元。筆者建構了一個「中國總體經濟內需壓力測試矩陣」進行測算,結果遠不樂觀,具體數據如下:
2030年中國社零總額預估值

這裏說明3點。第一,由於中國消費大盤太大、剛性基本生存盤的存在(設頂剛需占社零總額的60%),即便在危機線,社零總額也只是溫和地下墜至48.11萬億元。第二,而慘烈之處恰恰藏在這種「溫和」背後——邊際改善消費的「死亡」:高端改善型消費(如新車、新家電、智能設備、中高端餐飲)在五年內慘遭重創。第三,在中線慣性下,2030年社零總額看似爬升到58.75萬億元,但這絕非內需復甦,而是「老齡化被迫消費轉移」。增量部分幾乎被1950年代嬰兒潮步入75歲後的重症醫療、護理與剛性藥品開支所佔領。中青年群體在防禦性儲蓄下將關閉選擇性消費,商業生態將呈現畸形的「白領產業鏈空心化、老年醫療產業鏈暴增」。
(全文完)