南京的蘇總,
最近有個問題。
他在棲霞區有套湖景聯排別墅,2016年買的。
看到最近樓市「熱鬧」的新聞滿天飛,他有點坐不住了,糾結要不要把別墅拋了,換一套市中心的房子?
我們發現,近期不少像蘇總這樣的朋友,在糾結買房。
今天,高老師就來談談今明兩年,是不是抄底樓市好時機?
一、經濟大環境現狀是什麼呢?
我們先看清一個事實:
2026年5月,70城新房價格同比下跌3.6%,二手房同比下跌5.9%。
70城2026年7月新房、二手房房價較2025年12月平均跌幅分別為1.6%、2.3%。
居民部門槓桿率,從2024年一季度的62.3%一路降到2026年一季度的59%。
另一個指標更扎心:
2025年全國人口淨減少339萬人,出生人口僅792萬。
人口總量連續第四年負增長。
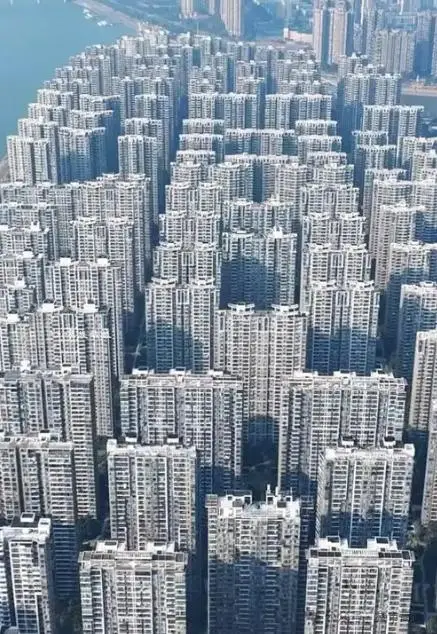
經濟大環境就一句話:收入沒漲、人口在減、房子過剩、債還沒少。
我們引用某專家的觀點:今明兩年買房,2030年大概率埋下隱患!這3個壞消息提前知曉!
二、壞消息一:房子正在變成「貶值貨」
過去二十年,房子是「金融產品」——買了就漲,閉眼都能賺錢。
現在呢?房子正在退化成「大宗消費品」,就像你家的車,落地就貶值。
100萬的房子,從2021年的高點下來可能已經縮水了30多萬。
你還在還當年的貸款,房子卻只值當年的七折。
更要命的是持有成本越來越高。
物業費年年漲,維修基金年年交,老小區換電梯、修管道,一戶分攤幾千上萬。
一套房子,每年不吃不喝往裏貼錢。
房子不是資產了,是每個月都在流血的負資產。
三、壞消息二:房子分化加劇,「同人不同命」
今明兩年買房,2030年你會發現自己踩中的不是「底」,而是「坑」。
核心城市核心地段還能扛一扛,可你手裏的房子屬於哪一類?
我們客觀說,一線城市部分房源確實在企穩,2026年7月一線城市二手住宅價格環比已連續5個月正增長。
可你知道70城7月二手房同比漲幅是多少嗎?
—5.4%。
漲的是極少數核心資產,跌的是絕大多數普通房子。
全國城鎮存量住房接近3億套,賣房的人比買房的人多三倍。
你的房子在不在那80%「賣不掉」的裏面?大概率是。
四、壞消息三:房子越來越難賣,有價無市成常態
最扎心的是第三個隱患——絕大多數房子正在失去流通性。
我們看最近數據顯示,
2026年上半年,住戶中長期貸款(主要是房貸)累計增加2212億元,為近十年來同期最低。
大家不借錢了,也沒有新買家了。
然而,業主斷供導致的法拍房還在瘋狂砸盤。
2026年上半年法拍房掛拍量同比增加23.1%,成交折價率普遍在七折左右。
你鄰居斷供了,房子被法拍七折成交,整個小區的估值都會被拉低。
你扛得住月供,扛得住鄰居砸盤嗎?
當所有人都在賣房、沒人買房的時候,你手裏的房子,就是一堆永遠賣不掉的水泥。
蘇總聽完沉默了很久。最後問我一句:
「那我這別墅,到底該不該換?」
我說:
「如果你確實為了住,就換。但別指望它漲。你換的是空間,不是未來。」
越來越多的明白人,選擇把債還了,把現金攥住,而不再往水泥里加槓桿。
手裏有點餘糧,比什麼都強!